共计 1858 个字符,预计需要花费 5 分钟才能阅读完成。
提醒:本文最后更新于2026-11-02 09:02,文中所关联的信息可能已发生改变,请知悉!
💡 别只看宣称峰值!算清门槛、损耗与额度上限,才能选出真正的内地刷港卡神卡。
港卡内地刷卡神卡全方位解析:为什么大家都推汇丰 Pulse?
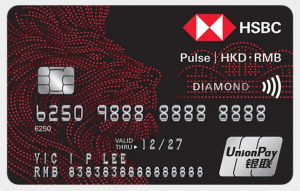
在港卡圈和跨境信用卡玩家中,经常能看到这样的疑问:“信银 Motion 宣称返现 6%,信银 GBA 甚至能到 10%,为什么大家日常最推荐的还是返现 4.4% 的汇丰 Pulse(双币钻石卡)?”
看似 Pulse 的数字比别人低,但只要算清门槛、损耗、额度上限这三张账单,你就会明白为什么 Pulse 才是真正的“返现王者”。
一、为什么 Motion 和 GBA “看起来很美”,但很难作为主力卡?
很多卡片用“高返现率”作为宣传卖点,但在实际使用中,玩家往往会撞上三大隐形墙:
1. 信银 Motion:门槛高、上限低、还有“货转费”陷阱
- 名义返现:食肆及网上签账宣称 6%。
- 致命门槛:当月必须合资格签账累计满 HK$3,800 才能触发高返现。刷不够,返现直接打回约 0.4% 的原形。
- 天花板极低:每月额外返现上限仅约 HK$200(刷 HK$3,600 左右就封顶)。
- 损耗侵蚀:外币(含很多内地消费场景)通常带有 1.95% 的外币转换费(FTF)。扣除手续费和汇率差后,实际净收益大打折扣。
- 定位:更像一张“香港本地食肆/小额网购副卡”,额度太小,无法承载日常大额开销。
2. 信银 GBA(大湾区双币卡):“一笔爆破”后就失灵
- 名义返现:特定场景可达 4%~10%。
- 触发条件硬:要拿满 10% 高返,通常需要单笔人民币消费 ≥ CNY 4,000(基础/云闪付 4% + 额外 6%)。
- 一笔薅完:每月额外返现上限仅约 HK$400。买一次大件商品,当月额度瞬间全被占满,后续消费直接跌回 0.4% 的基础返现。
- 定位:适合每月有固定大额大件采购的“精准薅羊毛”场景,不适合高频日常消费。
二、为什么汇丰 Pulse(双币钻石卡)是公认的“推王”?
大家推 Pulse,不是因为它的海报数字最大,而是因为它的净收益率最高、额度最足、用起来最省心。
【Pulse 4.4% 基础收益拆解】
基础 0.4% + 最红“赏世界” 2% + 银联/Apple Pay 额外 2% = 4.4%
基础 0.4% + 最红“赏世界” 2% + 银联/Apple Pay 额外 2% = 4.4%
- 绝对的零损耗(无 1.95% 货转费):Pulse 是银联双币卡(HKD + RMB),内地消费走人民币通道结算,完全豁免 1.95% 的外币转换费。拿到的每一个点数,都是纯利润。
- 额度降维打击:不同于 Motion/GBA 每月只能刷几千港币的“小家子气”,Pulse 的 2% 额外返现年上限高达 HK$8 万 ~ HK$10 万。持续在大额消费中稳拿 4.4%,年总返现金额远超其他卡片。
- 几乎零门槛 & 场景全覆盖:无月度最低消费限制;通过 Apple Pay(碰一碰)、云闪付(扫码),或绑定微信/支付宝均视作本土银联交易,完全不会触发微信/支付宝对外卡收取的 3% 附加费。
- 奖赏钱 (RC) 放大实际收益:Pulse 返还的 RC 可 1:1 抵扣账单,也可高比例兑换航空里程(如 1 RC = 10 亚万里程)。若按里程实际价值计算,4.4% 的 RC 返现兑换机票后,实际综合收益率可达 6%~8%+。
- 活动加码潜力:若报名参加汇丰下半年的“内地最红餐饮活动”(单月满 HK$1,200 额外+3%),内地餐饮场景返现可直接飙升至 7.4% ~ 9.4%。
三、三大卡片横向对比明细
四、总结与办卡/用卡建议
• 追求省心、额度大、长期主力使用:首选 汇丰 Pulse。内地刷美团、京东、线下 POS,配合 AP/云闪付,稳定稳拿 4.4% 以上无损净收益。
• 月消费刚好稳定在 HK$3,800 以上:可以办一张 信银 Motion 作为香港本地餐饮或小额网购补充副卡。
• 经常有单笔 CNY 4,000 以上大额采购:可以用 信银 GBA 精准“一笔薅完”当月上限,薅完后切换回 Pulse 继续刷。
💡 总结:看返现不能只看“宣传峰值”,还要看“额度池子”和“到手净值”。汇丰 Pulse 凭硬实力成为了当之无愧的港卡“推王”。
相关实测
正文完
